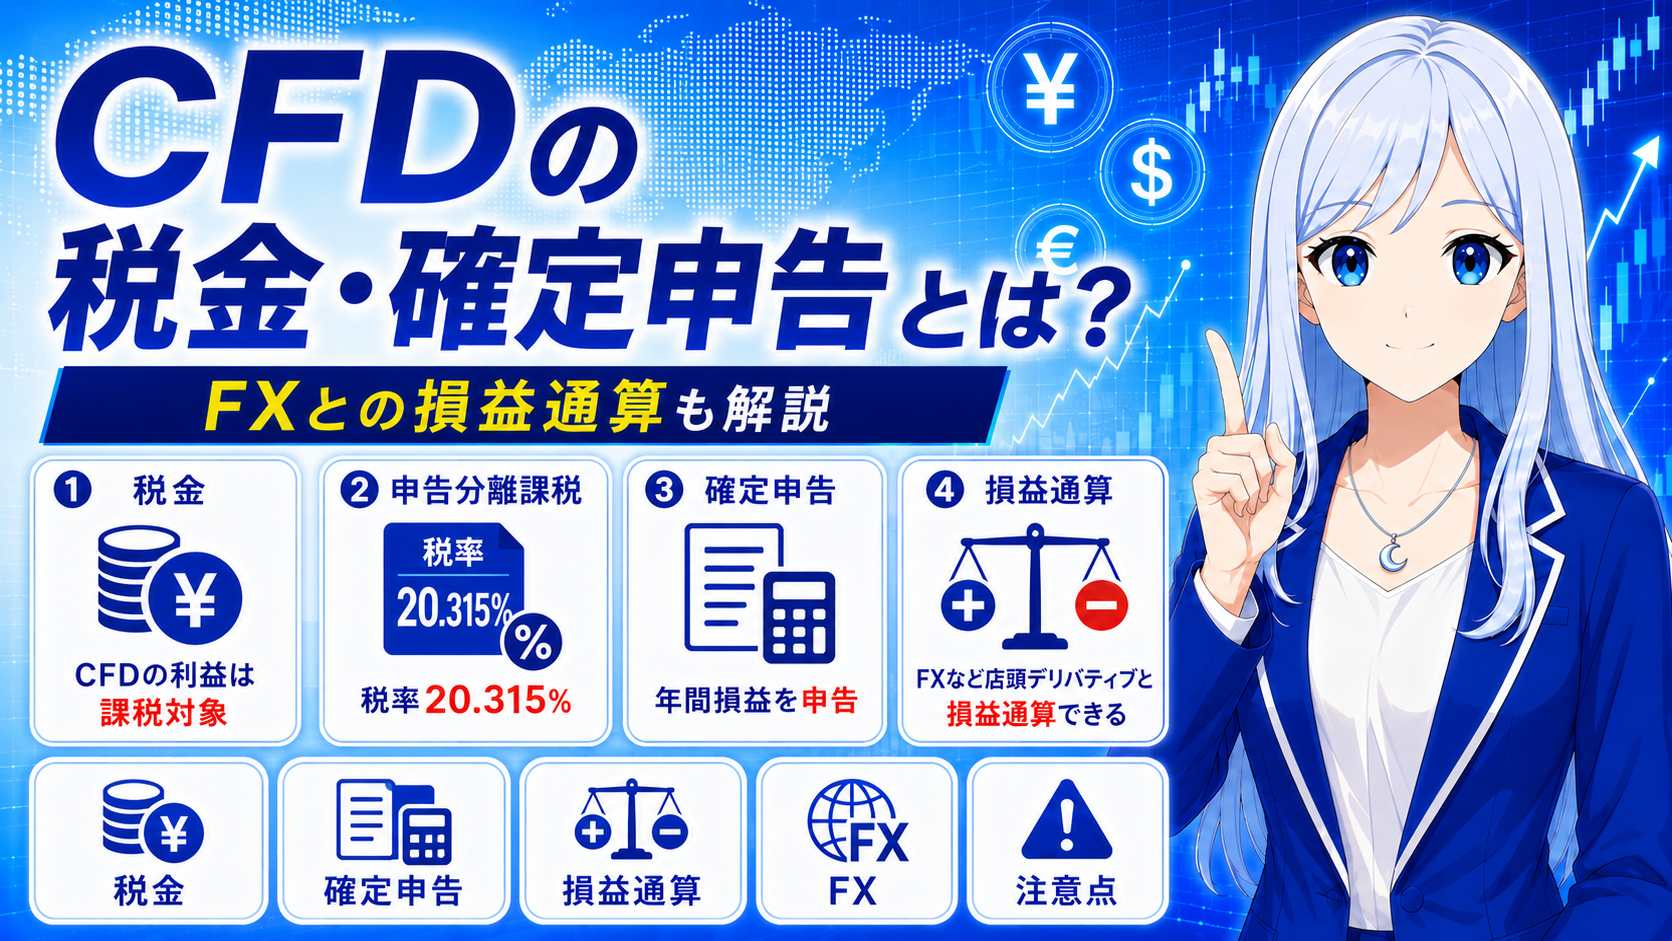
CFDで利益が出た場合は、取引内容や利用している業者によって、税金や確定申告について確認する必要があります。
一定のCFD取引は、税制上**「先物取引に係る雑所得等」**として申告分離課税の対象となります。
また、同じ税区分に該当するFXなどとの損益通算や、一定の要件を満たした場合には損失の繰越控除を利用できます。
ただし、
- CFDならすべて税率が20.315%になる
- CFDとFXなら必ず損益通算できる
- 所得が20万円以下なら必ず確定申告が不要になる
というわけではありません。
この記事では、CFDの税率や確定申告、FXとの損益通算、損失の繰越控除などについて初心者向けにわかりやすく解説します。
※税制や確定申告の要否は、取引内容や個人の状況によって異なります。実際に申告する際は、国税庁や自治体の最新情報、税務署、税理士などで確認してください。
CFDの利益には税金がかかる?
CFDで利益が発生した場合、その利益は課税対象となることがあります。
ただし、すべてのCFDが同じ税制で扱われるわけではありません。
一定のCFDは「先物取引に係る雑所得等」
一定の店頭デリバティブ取引などから生じる所得は、税制上**「先物取引に係る雑所得等」**として扱われます。
この場合、給与所得などと合算して税率を決める総合課税ではなく、他の所得と区分して税額を計算する申告分離課税の対象になります。
ただし、「CFD」という商品名だけで税区分が決まるわけではありません。
利用している業者や取引内容が、制度の対象となる取引に該当するかを確認する必要があります。
税率は原則20.315%
「先物取引に係る雑所得等」に該当するCFDでは、現行制度上、原則として次の税率が適用されます。
| 税金 | 税率 |
|---|---|
| 所得税 | 15% |
| 復興特別所得税 | 0.315%相当 |
| 住民税(地方税) | 5% |
| 合計 | 20.315% |
復興特別所得税は2037年までの各年分について課されます。
例えば、課税対象となる所得が50万円の場合、
50万円 × 20.315% = 101,575円
が単純計算による税額の目安です。
ただし、実際には損益通算や必要経費なども関係するため、単純に売買益へ20.315%を掛ければよいとは限りません。
税率や対象となる取引などの最新情報は、国税庁の「先物取引に係る雑所得等の課税の特例」も確認してください。
含み益と確定した損益は区別して考える
CFDの税務上の損益は、一般的には決済によって確定した損益や各種調整額などをもとに計算します。
そのため、まだ決済していないポジションの評価益と、年間損益として確定・計上された利益は区別して確認することが重要です。
実際の申告では、CFD会社が提供する年間損益資料などを確認しましょう。
CFDで課税対象となる所得はどう計算する?
CFDの所得を計算するときは、1回の取引だけではなく、その年の対象取引の損益を集計します。
年間の利益と損失を合計する
例えば、1年間のCFD取引が、
- A取引:+20万円
- B取引:-5万円
- C取引:+10万円
だった場合、単純な売買損益は、
20万円-5万円+10万円=25万円
です。
複数のCFD会社を利用している場合や、同じ税区分で損益通算できる取引がある場合は、それらも含めて確認します。
必要経費として認められるものがある場合もある
「先物取引に係る雑所得等」の所得金額を計算するときは、必要経費として認められる支出を差し引ける場合があります。
ただし、
CFDに関係して支払ったものなら何でも必要経費になるわけではありません。
取引との関連性などによって判断が異なります。
また、CFD会社の年間損益資料に取引手数料などがすでに反映されている場合、同じ金額を再び必要経費として差し引くと二重計上になる可能性があります。
年間損益資料に何が含まれているのかを確認し、別途計上する経費と重複させないよう注意しましょう。
CFDとFXは損益通算できる?
CFDの税金で重要なのが、FXなど他の取引との損益通算です。
同じ「先物取引に係る雑所得等」なら損益通算できる
CFDとFXがどちらも「先物取引に係る雑所得等」に該当する場合は、損益を通算できます。
例えば、
CFD:+30万円
FX:-10万円
だった場合、
30万円-10万円=20万円
という形で損益を通算できます。
国税庁も、「先物取引に係る雑所得等」で生じた損失は、他の「先物取引に係る雑所得等」と損益通算できるとしています。FXについても同じ所得区分で申告分離課税となる一定の取引があります。
重要なのは、単に「CFDとFXだから通算できる」のではなく、税制上同じ区分に該当しているかどうかです。
CFDとFXの取引対象やレバレッジ、仕組みそのものの違いについては、
参考記事:「CFDとFXの違いとは?仕組み・レバレッジ・取引対象を比較」
で詳しく解説しています。
CFDと株式の売買損益は原則として損益通算できない
通常の株式売買による譲渡損益と、「先物取引に係る雑所得等」に該当するCFDの損益は税区分が異なります。
例えば、
CFD:+30万円
株式売買:-20万円
だからといって、原則としてそのまま差し引いてCFDの所得を10万円にすることはできません。
「先物取引に係る雑所得等」の損失は、この区分以外の所得とは損益通算できません。
給与所得などとも自由に相殺できない点に注意しましょう。
CFDの損失は3年間繰り越せる?
CFDで年間損益がマイナスになった場合、一定の要件を満たせば、その損失を将来の利益から差し引ける場合があります。
一定の条件を満たせば翌年以後3年間繰り越せる
「先物取引に係る雑所得等」で生じた損失は、同じ区分の所得と損益通算しても控除しきれなかった場合、一定の要件のもとで翌年以後3年間繰り越すことができます。
例えば、
| 年 | 損益 |
|---|---|
| 1年目 | -30万円 |
| 2年目 | +10万円 |
| 3年目 | +20万円 |
だったとします。
必要な手続きを行って損失を繰り越していれば、1年目の30万円の損失を、翌年以後の対象となる利益から順次差し引くことができます。
損失の繰越控除の要件や必要な手続きについては、国税庁の「先物取引の差金等決済に係る損失の繰越控除」も確認してください。
損失を繰り越すには確定申告が必要
損失の繰越控除を利用する場合は、
「損失だから税金がないので何もしなくてもよい」
というわけではありません。
損失が発生した年から必要な書類を添えて確定申告を行い、制度の要件に従って申告を続ける必要があります。
将来CFDやFXで利益が出たときに損失を差し引きたい場合は、損失が出た年から手続きを確認しておきましょう。
CFDで確定申告が必要になるのはどんな人?
CFDで利益が出ても、すべての人に同じ確定申告基準が適用されるわけではありません。
給与の状況や他の所得などによって判断が変わります。
一定の給与所得者は「給与・退職所得以外の所得20万円超」が一つの目安
1か所から給与を受け取り、その給与が源泉徴収の対象となっているなど一定の給与所得者では、給与所得・退職所得以外の所得金額の合計額が20万円を超える場合、原則として所得税の確定申告が必要になります。
ここで注意したいのは、CFDだけで20万円を超えたかを見るとは限らないことです。
CFD以外にも給与・退職所得以外の所得がある場合は、それらを合わせて判断する場合があります。
また、20万円は単純な取引収入ではなく、必要経費などを考慮した所得金額で判断します。
給与所得者の確定申告が必要となる条件については、国税庁の「給与所得者で確定申告が必要な人」も確認してください。
「20万円以下なら必ず申告不要」ではない
所得が20万円以下でも、必ず何もしなくてよいとは限りません。
例えば、
- 医療費控除など別の理由で確定申告をする
- CFDの損失を翌年以後へ繰り越す
- その他の理由で確定申告が必要になる
といった場合があります。
また、所得税の確定申告が不要でも、住民税について別途申告が必要になる場合があります。
そのため、
「CFDの所得が20万円以下=必ず申告不要」
と一律に判断しないことが重要です。
海外業者などのCFDは税金の扱いが異なる場合がある
CFDの税金は、単純に「国内CFD」「海外CFD」という名称だけで判断できるものではありません。
業者の登録状況や取引内容によって税制が異なる
一定の店頭デリバティブ取引については、金融商品取引業者のうち第一種金融商品取引業を行う者や登録金融機関以外との取引は、「先物取引に係る雑所得等」の申告分離課税の対象から除かれます。
そのため、
「CFDならどの業者を利用しても税率20.315%」
とは限りません。
また、海外に本社を持つ企業のサービスでも、日本で登録を受けた事業者を通じて提供される場合などがあります。
単に企業の本社所在地やブランド名だけを見るのではなく、実際に契約している業者の登録状況や取引内容を確認することが重要です。
国内FXと損益通算できるとは限らない
国内FXが「先物取引に係る雑所得等」に該当していても、利用しているCFDが同じ税区分になるとは限りません。
税区分が異なれば、国内FXとの損益通算や3年間の損失繰越についても同じ扱いにはなりません。
海外業者などを利用している場合は、取引の税務上の扱いを個別に確認しましょう。
CFDの確定申告で準備したいもの
CFDの確定申告を行う場合は、まず年間の損益を確認できる資料を準備します。
年間の取引損益を確認する
利用しているCFD会社の取引履歴や年間損益に関する資料を確認し、その年の対象となる損益を整理します。
複数のCFD会社やFX会社を利用している場合は、それぞれの年間損益を確認しましょう。
必要経費を計上する場合には、その内容を確認できる資料も保管しておきます。
「先物取引に係る雑所得等の金額の計算明細書」を使用する
「先物取引に係る雑所得等」を申告する場合は、**「先物取引に係る雑所得等の金額の計算明細書」**を使用します。
国税庁は、先物取引に係る雑所得等がある場合の申告書類として、この計算明細書を案内しています。
実際に申告するときは、その年分の最新の様式を確認しましょう。
損失を繰り越す場合は付表も確認する
損失の繰越控除を利用する場合には、
「申告書付表(先物取引に係る繰越損失用)」
など、所定の書類も必要になります。
前年から繰り越した損失を控除する場合や、その年の損失を翌年以後へ繰り越す場合は、必要書類を確認して申告しましょう。
e-Taxでも確定申告できる
確定申告は、国税庁の確定申告書等作成コーナーやe-Taxを利用して行うこともできます。
申告方法や必要書類は変更される可能性があるため、実際に申告するときはその年分の最新情報を確認しましょう。
CFDの税金・確定申告についてよくある質問
CFDの税率は何%ですか?
「先物取引に係る雑所得等」に該当する一定のCFDでは、現行制度上、所得税・復興特別所得税・住民税を合わせて原則20.315%です。
ただし、すべてのCFDにこの税率が適用されるわけではありません。
CFDとFXは損益通算できますか?
両方が「先物取引に係る雑所得等」に該当する場合は、損益通算できます。
利用する業者や取引内容によって税区分が異なる場合があります。
CFDと株の損失は損益通算できますか?
通常の株式売買による譲渡損益と、一定のCFDによる「先物取引に係る雑所得等」は税区分が異なるため、原則として損益通算できません。
CFDで損失が出ても確定申告した方がよいですか?
損失を翌年以後3年間繰り越す制度を利用したい場合は、損失が発生した年から所定の確定申告が必要です。
CFDの含み益にも税金がかかりますか?
一般的には、決済によって確定した損益や各種調整額などをもとに年間所得を確認します。
未決済の評価益と、確定・計上された損益は区別して確認しましょう。
所得が20万円以下なら確定申告は不要ですか?
一律には言えません。
一定の給与所得者では所得税の確定申告が不要となる場合がありますが、給与状況や他の所得、損失繰越の利用、住民税などによって扱いが変わります。
まとめ|CFDの税金はFXとの損益通算や損失繰越も確認しよう
CFDで利益や損失が発生した場合は、税制上どのように扱われる取引なのかを確認することが重要です。
主なポイントをまとめると、
- 一定のCFDは「先物取引に係る雑所得等」として申告分離課税の対象になる
- 現行制度での税率は原則20.315%
- 同じ「先物取引に係る雑所得等」に該当するFXなどとは損益通算できる
- 通常の株式売買など、別の所得区分とは原則として損益通算できない
- 控除しきれない損失は一定の要件を満たせば翌年以後3年間繰り越せる
- 損失の繰越控除を利用するには確定申告が必要
- 「所得20万円以下なら必ず申告不要」とは限らない
- 業者の登録状況や取引内容によって税制が異なる場合がある
といった点があります。
特に重要なのは、「CFDだから税率20.315%」「FXだから必ず損益通算できる」と商品名だけで判断しないことです。
利用しているCFD会社の年間損益資料などを確認し、自分の取引がどの税区分に該当するのかを確認したうえで申告しましょう。
税制や申告手続きは変更される可能性があるため、実際に確定申告する際は、国税庁や自治体の最新情報を確認してください。