バイナリーオプションで利益が出た場合は、税金や確定申告についても確認する必要があります。
国内の金融商品取引業者などとの一定のバイナリーオプション取引による所得は、税制上**「先物取引に係る雑所得等」**として申告分離課税の対象になります。
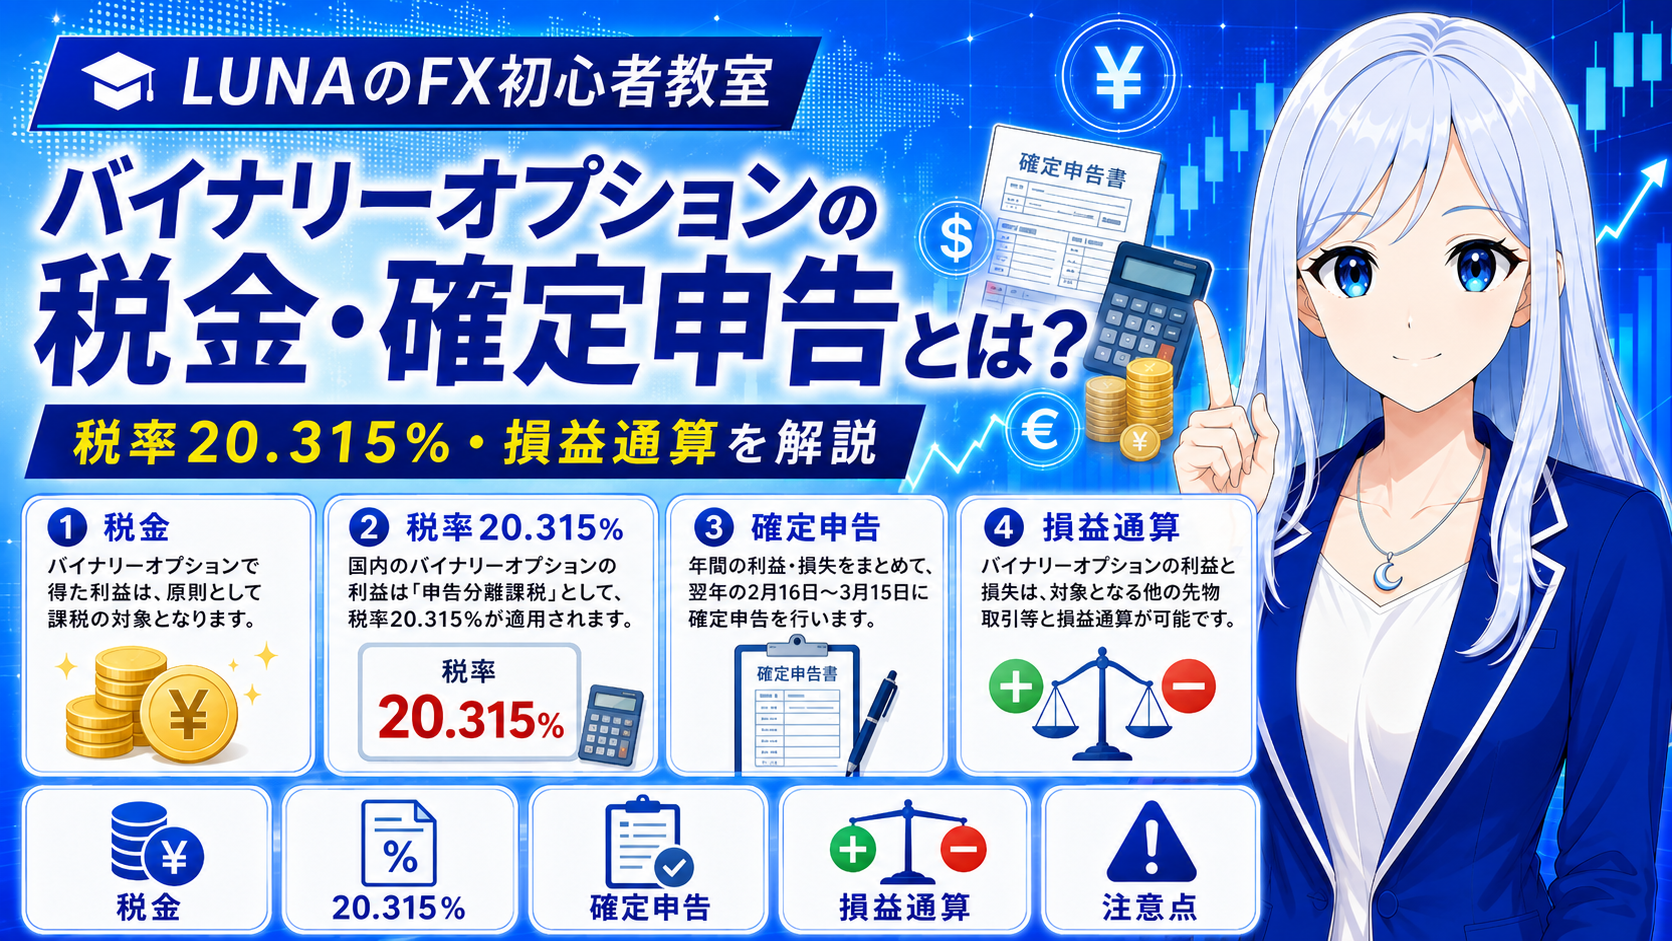
申告分離課税の対象となる場合、税率は原則**20.315%**です。
また、一定の条件を満たせば、同じ「先物取引に係る雑所得等」に該当するFXなどとの損益通算や、損失の3年間の繰越控除を利用できる場合があります。
この記事では、バイナリーオプションの税金・確定申告について、税率、20万円ルール、必要経費、損益通算、損失の繰越などを初心者向けに解説します。
※税制や申告方法は変更される可能性があります。また、個人の所得状況や取引内容によって取扱いが異なるため、実際の申告では国税庁の最新情報を確認し、判断が難しい場合は税務署や税理士へ確認してください。
バイナリーオプションの税金は年間所得で計算する
バイナリーオプションの税金を考えるときは、原則としてその年の1月1日から12月31日までに確定した取引損益を集計します。
購入型BOでは、ペイアウトや途中売却による受取額などから購入金額を差し引き、必要経費として認められる費用があれば、それも考慮して年間所得を計算します。
途中売却そのものの仕組みや、購入価格と売却価格による損益については、
「バイナリーオプションの途中売却とは?」
で詳しく解説しています。
複数のBO会社を利用している場合は、対象となる各社の年間損益をまとめて確認します。
申告分離課税の対象となるBOの税率は20.315%
「先物取引に係る雑所得等」として申告分離課税の対象となる場合、所得税15%と住民税5%が課税されます。
さらに2037年までは復興特別所得税が加わるため、合計税率は原則**20.315%**です。
| 税金 | 税率 |
|---|---|
| 所得税 | 15% |
| 復興特別所得税 | 0.315% |
| 住民税 | 5% |
| 合計 | 20.315% |
申告分離課税とは?
申告分離課税とは、給与などの他の所得とは分けて税額を計算する仕組みです。
対象となるBOの所得については、給与所得などと合算して累進税率を適用するのではなく、申告分離課税として税額を計算します。
ただし、すべてのバイナリーオプション取引が20.315%になるわけではありません。
取引相手や商品の税制上の区分によって、扱いが異なる場合があります。
いくら利益が出たら確定申告が必要?
会社員の場合、
「利益が20万円を超えたら確定申告」
と聞くことがあります。
ただし、この20万円ルールには条件があります。
会社員は「20万円超」が一つの基準
1か所から給与を受け取り、その給与が源泉徴収の対象となっている一定の給与所得者では、給与所得・退職所得以外の所得金額の合計が20万円を超える場合、原則として所得税の確定申告が必要になります。
重要なのは、
「BOの所得だけで20万円」
とは限らないことです。
BO以外にも副業などによる所得がある場合は、それらを含めて確認する必要があります。
「20万円以下なら誰でも確定申告不要」ではない
20万円ルールは、一定の給与所得者に関する所得税の申告不要制度です。
そのため、
- 給与収入が2,000万円を超える場合
- 2か所以上から給与を受けている場合
- 個人事業主・自営業者の場合
などでは、取扱いが異なることがあります。
また、20万円以下で所得税の申告不要制度に該当する場合でも、医療費控除などを受けるために確定申告をする場合は、BOを含む申告対象となる所得も合わせて申告する必要があります。
さらに、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
したがって、
「20万円以下=非課税」
という意味ではありません。
バイナリーオプションの所得はどう計算する?
バイナリーオプションの税金は、単純な受取金額ではなく、年間の取引損益や必要経費などを基に計算します。
基本的な考え方は、
収入-必要経費=所得
です。
年間を通して複数回取引している場合は、利益と損失を集計して所得を計算します。
必要経費にできるものは?
BOによる収入を得るために直接必要となった費用については、必要経費として認められる場合があります。
ただし、
パソコン代・通信費・書籍代などなら何でも全額経費になる
というわけではありません。
私用と取引の両方で利用している費用では、取引との関連性や使用割合に応じた合理的な按分などが必要になる場合があります。
必要経費に該当するか判断が難しいものは、税務署や税理士へ確認しましょう。
FXなどと損益通算できる?
対象となるBOで損失が発生した場合、同じ**「先物取引に係る雑所得等」**に該当する他の取引との間で損益通算できる場合があります。
一定のFX・CFDなどと損益通算できる場合がある
税制上同じ「先物取引に係る雑所得等」に該当する一定の、
- FX
- CFD
- 先物取引
- オプション取引
などでは、利益と損失を通算できる場合があります。
たとえば、
BO:+30万円
対象となるFX:-10万円
で、両方が同じ所得区分に該当する場合は、差し引き20万円として計算するイメージです。
ただし、同じ「FX」「CFD」「BO」という名称でも、取引相手や商品によって税制上の扱いが異なる場合があります。
株式や給与所得などとは自由に損益通算できない
「先物取引に係る雑所得等」で発生した損失を、給与所得など別の所得区分と自由に相殺することはできません。
たとえば、
BOで10万円の損失が出たから給与所得を10万円減らす
ということはできません。
損益通算できる範囲を区別して考える必要があります。
バイナリーオプションの損失は3年間繰り越せる
「先物取引に係る雑所得等」で年間損失が発生した場合、一定の要件を満たせば、その損失を翌年以後3年間繰り越すことができます。これを損失の繰越控除といいます。
損失の繰越控除とは?
たとえば、
2026年:-30万円
2027年:+20万円
だったとします。
2026年の損失について必要な確定申告を行い、繰越控除の要件を満たしていれば、2027年の利益と前年から繰り越した損失を相殺できる場合があります。
残った損失についても、認められる期間内であれば翌年以降へ繰り越せます。
損失を繰り越すには確定申告が必要
損失の繰越控除を利用するには、損失が発生した年に必要な明細書や付表を添えて確定申告し、その後も連続して確定申告書を提出することなど、制度上の要件を満たす必要があります。
そのため、
「今年は損失だから確定申告は関係ない」
とは限りません。
翌年以降に利益が出た場合に備え、損失の繰越控除を利用できるか確認しておくことが重要です。
海外業者などとの取引は税制が異なる場合がある
ここまで説明してきた20.315%の申告分離課税は、税法上の要件を満たす一定の店頭デリバティブ取引などが対象です。
そのため、取引先や取引内容によっては同じ税制が適用されない場合があります。
特に、第一種金融商品取引業者や登録金融機関以外との一定の店頭デリバティブ取引などでは、申告分離課税の対象外となる場合があります。
したがって、
「バイナリーオプションならすべて税率20.315%」
とは限りません。
海外業者や日本で無登録の業者との取引については、所得区分や税率が異なる可能性があるため、取引先や契約内容を確認し、判断が難しい場合は税務署や税理士へ相談しましょう。
海外業者の日本での登録や無登録業者との取引リスクについては、
「海外バイナリーオプションは違法?国内との違い・無登録業者のリスク」
で詳しく解説しています。
確定申告前に準備・確認したい資料
バイナリーオプションの確定申告を行う場合は、年間所得を確認できる資料を準備しておくとスムーズです。
主に確認したいものは、
- 年間の取引損益が分かる資料
- 取引履歴や取引報告書
- 必要経費に関する領収書や記録
- 給与など他の所得が分かる資料
- 前年以前から繰越損失がある場合の申告内容
などです。
利用しているBO会社で年間損益や取引報告書を確認できる場合は、それを利用すると年間損益を整理しやすくなります。
複数の会社を利用している場合は、対象となる各社の損益を確認しましょう。
バイナリーオプションの確定申告方法・申告期間
所得税の確定申告期間は、原則として翌年2月16日から3月15日までです。
期限日が土日・祝日などに当たる場合は変わることがあるため、実際に申告する年の国税庁の案内を確認しましょう。
対象となるBOの所得については、国税庁の確定申告書等作成コーナーを利用して申告することもできます。
「先物取引に係る雑所得等」に該当する場合は、その区分に沿って年間所得や必要経費などを入力します。
損失を繰り越す場合は必要な明細書・付表を確認する
損失の繰越控除を利用する場合は、通常の利益申告とは別に、「先物取引に係る雑所得等」の計算明細書や繰越損失に関する付表などが必要になります。国税庁でも繰越損失用の書類を用意しています。
申告書の様式や入力画面は変更されることがあるため、実際に申告する年の国税庁の最新情報を確認してください。
まとめ
バイナリーオプションで利益や損失が発生した場合は、税金・確定申告についても確認する必要があります。
主なポイントは、
- 対象となる一定のBOは「先物取引に係る雑所得等」として申告分離課税の対象
- 申告分離課税の対象となる場合の税率は原則20.315%
- 一定の会社員では給与・退職所得以外の所得が20万円を超えると確定申告が必要
- 「20万円以下=非課税」ではない
- 取引に必要な費用を必要経費にできる場合がある
- 同じ「先物取引に係る雑所得等」内では損益通算できる場合がある
- 損失は一定の要件を満たせば翌年以後3年間繰り越せる
- 繰越控除を利用するには、損失発生年から必要な確定申告を行う
- 海外業者などとの取引は20.315%の申告分離課税とは限らない
- 確定申告期間は原則として翌年2月16日から3月15日まで
という点です。
特に注意したいのは、
「バイナリーオプションならすべて税率20.315%」
「利益20万円以下なら税金も確定申告も関係ない」
と一律に判断しないことです。
自分の所得状況や利用している業者・商品の税制上の取扱いを確認し、判断が難しい場合は国税庁の最新情報を確認するか、税務署・税理士へ相談することが重要です。